 中文
 English
 Español
 Francés
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
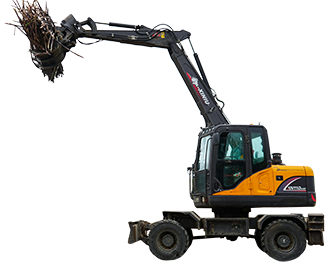
Финансирование колёсного экскаватора: кредит против лизинга против аренды
Проверено Джастином, инженером по продукту· На основе официальных заводских спецификаций и отраслевых отчетов, август 2026
Кратко:Годовые процентные ставки по кредитам варьируются от 5% для хорошей кредитной истории до почти 29% для слабой. Лизинг снижает ежемесячные платежи, но исключает право собственности. Правильный выбор зависит от того, как долго вы будете использовать машину.
Большинство подрядчиков, покупающих колёсный экскаватор, не платят наличными, и выбранная структура финансирования влияет на реальную стоимость машины не меньше, чем согласованная цена покупки. Понимание вариантов до разговора с кредитором ставит покупателя в более выгодное положение, чем простое согласие на первое предложение.
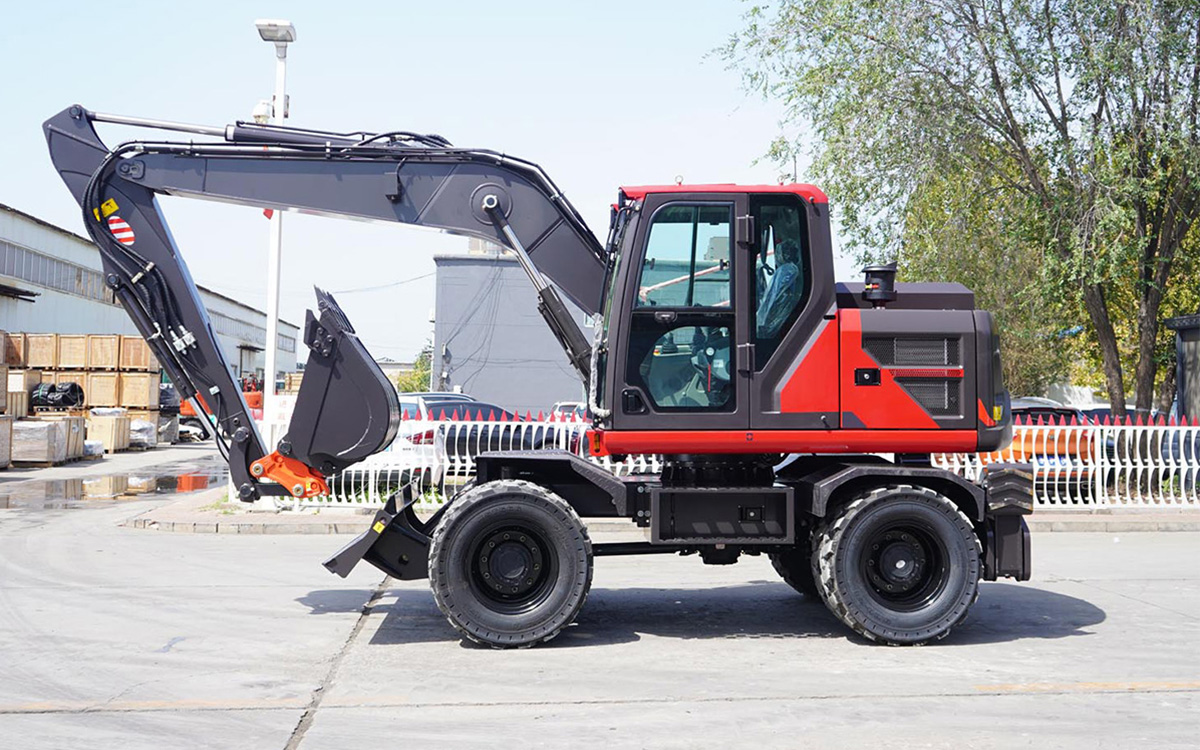
Три способа приобретения машины и их реальные различия
Кредит на оборудование
Простое соглашение: кредитор предоставляет средства на покупку машины, покупатель владеет ею с первого дня, а сама машина обычно служит залогом. Большинство кредитов на оборудование покрывают от 80 до 100 процентов покупной цены, что означает, что покупатель с хорошей кредитной историей может вообще не нуждаться в первоначальном взносе или внести его в минимальном размере.
Лизинг оборудования
Лизинг позволяет использовать машину без полного владения ею, с ежемесячными платежами в течение фиксированного срока. По окончании срока обычно есть варианты: вернуть машину, продлить лизинг или выкупить её по остаточной стоимости. Лизинг, как правило, предлагает более низкие ежемесячные платежи, чем кредит на ту же машину, поскольку покупатель не платит за полное владение.
Аренда
Никаких финансовых обязательств вообще, но при значительно более высокой стоимости за день фактического использования. Аренда подходит для краткосрочных нужд, тестирования типа машины перед принятием обязательств или действительно разовых проектов, где постоянное владение не имеет смысла.
Как на самом деле выглядят цифры в 2026 году
Процентные ставки по кредитам на строительное оборудование обычно составляют от 6,5% до 11% годовых у традиционных кредиторов для заемщиков с хорошей кредитной историей, при этом строительное оборудование постоянно входит в число наиболее выгодных категорий, поскольку кредиторы считают его надежным залогом с устойчивой перепродажной стоимостью, согласно даннымДанные о ставках по кредитам на оборудование на 2026 год по отраслям. Заёмщики с более слабой кредитной историей платят значительно больше: иллюстративные сценарии на 2026 год для кредита в 50 000 долларов показывают примерно 1 014 долларов в месяц при годовой процентной ставке 8% для отличной кредитной истории, возрастая до примерно 1 468 долларов в месяц при ставке 25% для более слабой кредитной истории, что составляет разницу почти в 27 000 долларов по общим процентным выплатам за весь срок кредита, согласно Анализ ставок финансирования оборудования на 2026 год…
Некоторые производители предлагали promotional 0-процентное финансирование на срок до 60 месяцев на соответствующие новые машины в течение части 2026 года, хотя эти акции обычно привязаны к конкретным брендам и моделям, а не доступны повсеместно в категории компактного оборудования, поэтому стоит уточнять текущие условия акций напрямую у производителя или дилера, участвующего в конкретной покупке.
Пять вопросов, которые определяют, какая структура подходит
Как долго вы реально планируете использовать эту конкретную машину?
Является ли сохранение наличных для зарплаты, материалов и других оборотных средств более ценным, чем владение активом напрямую?
Каков ваш текущий кредитный профиль, и как это влияет на ставки, реально доступные вам?
Планирует ли ваш бизнес перейти на более крупную или другую машину в течение ближайших нескольких лет?
Будет ли ежемесячный платеж комфортно покрываться доходом, который генерирует сама машина?
Покупатель, планирующий использовать машину в течение всего её срока службы, имея разумные денежные резервы и надёжную кредитную историю, часто оказывается в выигрыше при финансировании или оплате наличными. Покупатель, ожидающий обновления в течение нескольких лет или отдающий приоритет более низким ежемесячным платежам перед конечным владением, часто обнаруживает, что лизинг лучше подходит по структуре.
Реальная математика аренды против покупки в долгосрочной перспективе
Аренда кажется вариантом с наименьшими обязательствами, но сравнение общих затрат значительно меняется в зависимости от частоты использования. Частое и регулярное использование превращает ежедневные арендные платежи в сумму, которая может превысить цену аналогичной машины уже через несколько лет, что отчасти объясняет, почему расходы на аренду при использовании чаще, чем от случая к случаю или сезонно, обычно склоняются в пользу владения, когда математика действительно просчитана. Это сравнение меняется в противоположную сторону для действительно редкого использования, где структура аренды без обязательств позволяет избежать оплаты машины, которая в противном случае простаивала бы большую часть года.
Что кредиторы на самом деле проверяют перед одобрением
Помимо порогового значения кредитного рейтинга, кредиторы обычно хотят видеть налоговые декларации бизнеса за два-три года, недавние выписки из банка, подтверждение страховки и официальное предложение от дилера оборудования с указанием того, что именно финансируется и на какую сумму, согласно отраслевым рекомендациям по финансированию для подрядчиков и покупателей оборудования. Новый бизнес без такой истории не исключается автоматически, но должен ожидать более пристального внимания к опыту работы в отрасли и более четкого объяснения того, как машина будет приносить доход.
Реальность кредитного рейтинга, без прикрас
Кредитный рейтинг 680 и выше обычно открывает доступ к разумным ставкам, а при 720+ можно получить наилучшие условия. Рейтинг ниже 620 во многих случаях всё ещё позволяет претендовать на кредит, но ожидайте более крупный первоначальный взнос, более короткие сроки и значительно более высокие ставки, иногда доходящие до верхних 20% годовых. Это не повод отказываться от финансирования при слабой кредитной истории, но это причина просчитать реальные цифры, прежде чем предполагать, что финансирование автоматически дешевле аренды или что не стоит откладывать покупку для улучшения кредитного рейтинга.
Налоговый аспект, о котором стоит знать
В Соединённых Штатах раздел 179 налогового кодекса позволяет предприятиям вычитать полную покупную цену соответствующего оборудования, введённого в эксплуатацию в течение налогового года, даже если оборудование финансируется, а не оплачивается наличными, согласно руководству IRS, на которое ссылаются многочисленные источники по финансированию оборудования на 2026 год. Для многих подрядчиков этот вычет существенно снижает реальную посленалоговую стоимость финансирования нового оборудования, хотя право на вычет и его пределы варьируются в зависимости от года и конкретной ситуации бизнеса, и это не заменяет консультацию квалифицированного бухгалтера, знакомого с вашей конкретной налоговой ситуацией.
Финансирование подержанного оборудования: что меняется
Финансирование подержанного колесного экскаватора обычно работает так же, как и финансирование нового, с двумя неизменными отличиями: ставки, как правило, на 1–2 процентных пункта выше, чем при финансировании новой техники, а сроки кредита обычно короче, часто ограничены примерно 60 месяцами по сравнению с до 84 месяцами, доступными по некоторым кредитам на новую технику. Это стоит учитывать при принятии решения о покупке подержанной или новой машины наряду с разницей в цене самой техники, поскольку сами условия финансирования меняют сравнение общей стоимости.
Международные и трансграничные аспекты финансирования
Покупатель, закупающий колесный экскаватор напрямую у зарубежного производителя, сталкивается с несколько иной структурой финансирования по сравнению с кредитами на отечественную технику. Аккредитивы и механизмы торгового финансирования обычно используются для преодоления разрыва между стандартными кредитами на оборудование и закупками за рубежом, согласно информации о покрытии финансирования оборудования на 2026 год, касающейся международных закупок. Отечественный банк или кредитор по оборудованию может иметь ограниченный опыт финансирования прямых зарубежных покупок, поэтому стоит обсудить этот конкретный сценарий с кредитором заранее, а не предполагать, что стандартные условия кредита на отечественное оборудование будут автоматически применяться к международной сделке.
Подтвердите текущие условия напрямую перед принятием обязательств
Ставки финансирования, рекламные предложения и требования кредиторов часто меняются и различаются в зависимости от региона, кредитора и профиля покупателя. Подтвердите текущие варианты финансирования и любые доступные рекламные условия напрямую с Rhinoceros или вашим выбранным дилером оборудования и кредитором перед завершением покупки, поскольку цифры в этой статье отражают общие рыночные условия 2026 года, а не конкретное предложение для какой-либо отдельной сделки.
Почему финансирование часто выгоднее оплаты наличными, даже когда наличные доступны
Подрядчик, имеющий 35 000 долларов для покупки машины напрямую, получает полностью оплаченный актив, но также на 35 000 долларов меньше средств для участия в торгах на новые проекты, покрытия заработной платы в медленный месяц или решения непредвиденного ремонта в другом месте парка, согласно Руководство по финансированию строительного оборудования 2026 года. Финансирование одной и той же покупки в течение нескольких лет с небольшим первоначальным взносом позволяет сохранить эти деньги в бизнесе, в то время как сама машина генерирует доход для покрытия собственных платежей. Объем финансирования оборудования в отрасли значительно вырос к началу 2026 года, что является сигналом того, что все больше подрядчиков предпочитают сохранять оборотный капитал, а не платить наличными, даже если технически они могли бы это сделать, согласно данным Ассоциации лизинга и финансирования оборудования, упомянутым в анализ рынка финансирования экскаваторов 2026 года…
Это не универсальное правило. Подрядчик со значительными денежными резервами и отсутствием краткосрочной потребности в этом капитале в другом месте может все же выиграть, заплатив наличными и полностью избежав процентов. Суть не в том, что финансирование всегда правильно, а в том, что оплата наличными не является автоматически более разумным финансовым шагом только потому, что она позволяет избежать процентных платежей.
Как возраст и история бизнеса влияют на то, что на самом деле доступно
Варианты финансирования существенно различаются в зависимости от того, на каком этапе жизненного цикла находится бизнес. Устоявшийся бизнес с двумя или более годами стабильной выручки и хорошей кредитной историей обычно имеет доступ к более длительным срокам, меньшим первоначальным взносам и более быстрому одобрению. Более новый бизнес или владелец-оператор, работающий впервые, всё ещё может получить одобрение, но кредиторы более внимательно изучают отраслевой опыт (даже предыдущая работа в качестве подрядчика по форме 1099 учитывается), а чёткое объяснение того, как машина будет приносить доход, имеет большее значение при более тонкой кредитной истории. Подготовка с выписками из банка и конкретным планом доходов, а не с общим намерением «начать использовать её для работы», заметно повышает шансы на одобрение для нового бизнеса.
Объединение нескольких единиц оборудования в один пакет финансирования
Подрядчик, приобретающий колёсный экскаватор вместе с другим оборудованием, прицепом, комплектом навесного оборудования или второй машиной, часто может объединить несколько покупок в единый пакет лизинга или кредита, а не финансировать каждую отдельно. Это может упростить ежемесячное бюджетирование до одного предсказуемого платежа вместо нескольких, хотя стоит убедиться, что объединение не продлевает срок для быстрее амортизируемых позиций, таких как навесное оборудование, за пределы их реального срока полезного использования, лишь бы соответствовать сроку основной машины.
Что на самом деле требуется для официальной заявки на финансирование
Помимо порога кредитного рейтинга, кредитор, обрабатывающий заявку на финансирование оборудования, обычно хочет заранее получить конкретный, согласованный набор документов: недавние выписки по бизнес-банковскому счёту, показывающие средний остаток и структуру депозитов, официальное предложение или счёт от продавца оборудования с указанием точной машины и цены, подтверждение бизнес-страхования, а во многих случаях и лицензию на ведение бизнеса в зависимости от структуры и юрисдикции. Наличие этих документов до подачи заявки, а не их сбор в ответ на запрос кредитора, как правило, ускоряет одобрение и позволяет избежать задержек, которые могут отложить запланированную покупку или дату начала работ.
Простой способ принять решение
Если машина прослужит вам весь свой срок полезного использования, а ваша кредитная история позволяет получить разумные ставки, финансирование или оплата наличными обычно дают наименьшую общую стоимость. Если вы планируете обновить оборудование в течение нескольких лет или хотите сохранить максимальную гибкость в отношении денежных средств, лизинг с его более низкими платежами и встроенным путем обновления часто подходит лучше, несмотря на более высокую общую стоимость с течением времени. Если потребность действительно краткосрочная или вы все еще проверяете, подходит ли этот класс машин для вашей работы, аренда остается наименее рискованной отправной точкой, независимо от окончательного решения о финансировании.
Часто задаваемые вопросы
Могу ли я получить финансирование оборудования с плохой кредитной историей?
Часто да, через специализированных кредиторов, хотя ожидайте более крупный первоначальный взнос, обычно от 20 до 30 процентов, и более высокие процентные ставки, чем получил бы заемщик с хорошей кредитной историей.
Всегда ли лизинг дешевле, чем кредит на оборудование?
Ежемесячные платежи по лизингу обычно ниже, но общая стоимость за весь срок часто оказывается выше, чем по кредиту, поскольку лизинг не ведёт к приобретению собственности так, как платежи по кредиту.
Нужен ли первоначальный взнос для финансирования покупки колёсного экскаватора?
Не всегда. Требования к первоначальному взносу обычно варьируются от 0 до 20 процентов в зависимости от кредитной истории и кредитора, при этом более высокая кредитоспособность, как правило, позволяет снизить требования к первоначальному взносу.
Может ли новый бизнес без кредитной истории получить финансирование на оборудование?
Иногда, особенно если владелец имеет соответствующий опыт в отрасли, хотя ожидайте более пристального внимания и, возможно, более крупного первоначального взноса, чем для уже действующего бизнеса.
Являются ли лизинговые платежи налоговым вычетом?
Часто полностью вычитаются как операционные расходы, в то время как вычеты при покупке по разделу 179 работают иначе; проконсультируйтесь с квалифицированным бухгалтером для получения рекомендаций, соответствующих вашей бизнес-ситуации.
Предлагает ли Rhinoceros прямое финансирование при покупке колёсных экскаваторов?
Подтвердите текущие варианты финансирования и оплаты напрямую с Rhinoceros для вашей конкретной покупки, так как доступные программы различаются в зависимости от региона и меняются со временем.
Процентные ставки, условия финансирования и налоговые аспекты различаются в зависимости от кредитора, региона, кредитной истории и текущих рыночных условий, а также меняются со временем. Этот контент представляет собой общую информацию, а не финансовую или налоговую консультацию; подтвердите текущие условия у вашего кредитора и проконсультируйтесь с квалифицированным бухгалтером для получения рекомендаций, соответствующих вашей ситуации.